
Վերլուծական զեկույց 2025 թվականի անշարժ գույքի շուկայի վերաբերյալ
Մաս 1 Նախաբան
Հարգելի ընթերցող,
Ստորև ներկայացված ամփոփ զեկույցը ներկայացնում է 2025 թվականին անշարժ գույքի շուկայում՝ ինչպես առաջնային (նորակառույց) այնպես էլ երկրորդային բազմաբնակարան բնակելի շենքերին առնչվող գործարքների քանակական և տարածքային բաշխվածության համառոտ պատկերը։ Տեղեկատվությունը հիմնված է պաշտոնական տվյալների և մեր հաշվարկների վրա՝ ապահովելով փաստացի և ճշգրիտ պատկերացում տվյալ թեմայի վերաբերյալ։
Մաս 2 Առաջնային շուկա
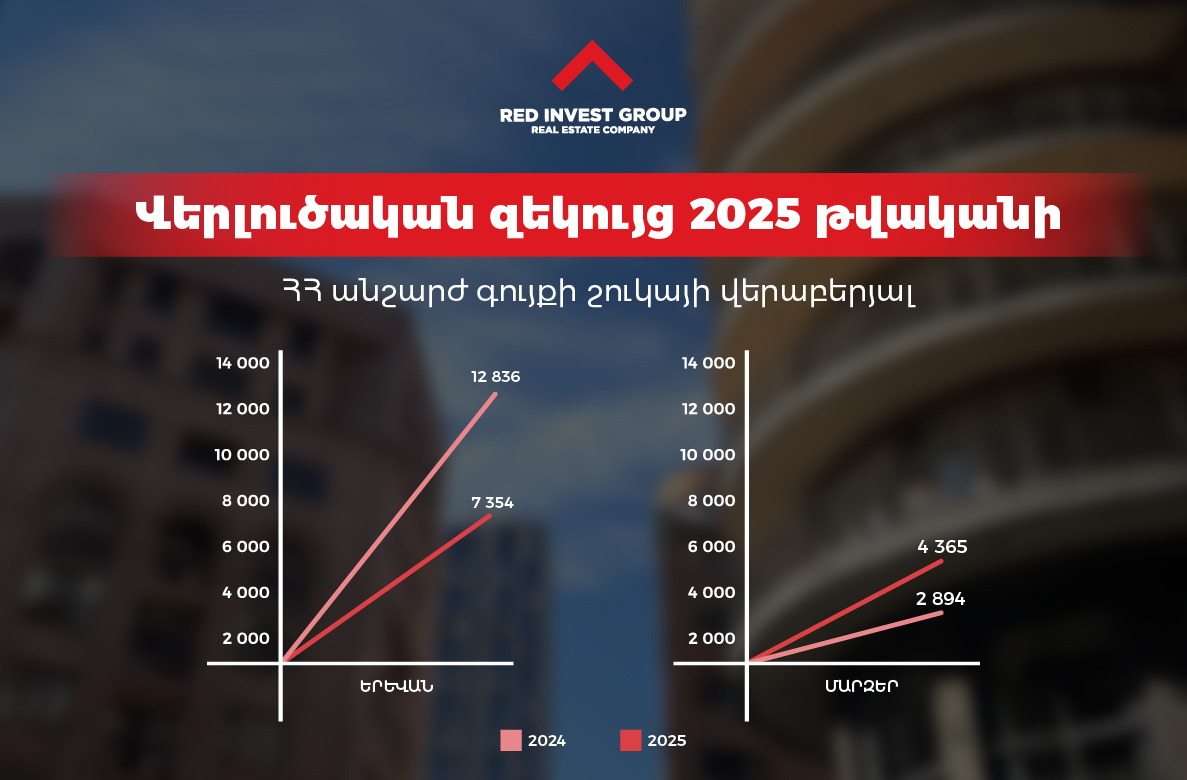
2025 թվականին անշարժ գույքի շուկայում տիրող իրադրությունը կարելի է բնութագրել որպես կայունացման փուլ։ Առաջնային շուկան իր ակտիվությամբ զիջում է նախորդ տարվան, և դրա հիմնական պատճառը Երևանում եկամտահարկի ետվերադարձի օրենքի դադարեցումն է։ Ինչպես ցանկացած ինքնակարգավորվող շուկա, այնպես էլ ՀՀ-ի անշարժ գույքի շուկան զարգանում է պարբերաշրջանային տրամաբանությամբ։ Ինչպես նախորդ հաշվետվություններում, այնպես էլ այստեղ հարկ է նշել, որ առաջնային շուկայի իրական ակտիվությունը արտացոլող հիմնական ցուցանիշ հանդիսանում են գնման իրավունքի գործարքները, որոնք էլ ներկայացվում են ստորև տեղադրված գրաֆիկով։
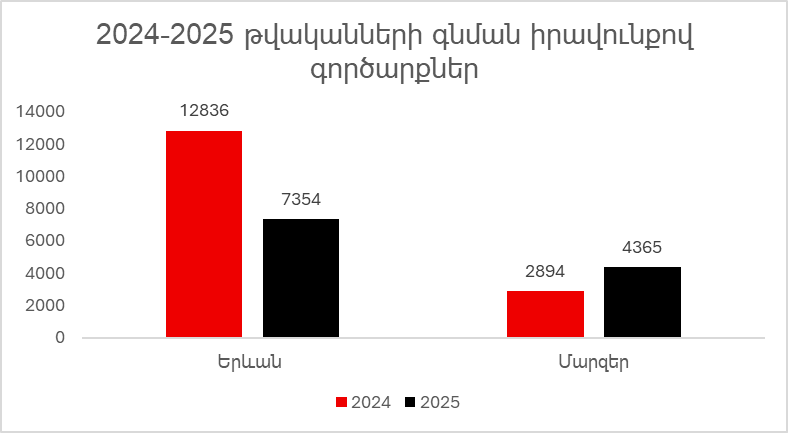
Վերևում պատկերված գրաֆիկում տեղ գտած տվյալները հաշվարկված են մեր վերլուծությունների և ուսումնասիրությունների հիման վրա։ Գրաֆիկից պարզ է դառնում, որ 2024 թվականի համեմատ շուկայում գրանցվել է 25․5% ակտիվության անկում՝ գործարքների թիվը 15,730-ից նվազելով մինչև 11,719։ Միևնույն ժամանակ հարկ է նշել, որ միայն մարզերը դիտարկելիս նկատվում է ակտիվության աճ։ Իհարկե, ակտիվության անկումը ավելի քան բնական է դառնում, երբ հիշում ենք շուկայի ակտիվության խթան հանդիսացող գործոնի՝ Երևանի տարածքում եկամտահարկի ետվերադարձի օրենքի դադարեցման մասին։
Շուկայի մասին ամբողջական պատկեր ունենալու համար անհրաժեշտ է հասկանալ գործարքների բաշխվածությունը ամբողջ ՀՀ-ի տարածքում և ձեռք բերել ամբողջական պատկերացում, թե որոնք են ակտիվ գոտիները։
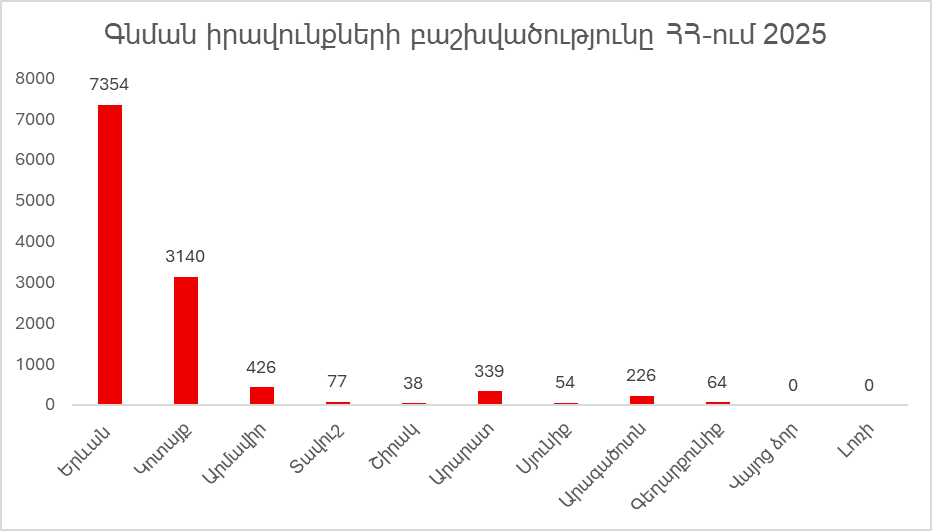
Գրաֆիկը ցույց է տալիս, որ շուկայի հիմնական ակտիվությունը շարունակում է մնալ Երևանում և նրա մերձակա մարզերում, մինչդեռ մյուս մարզերում գործարքների թիվը զգալիորեն ցածր է։ Մայրաքաղաքը շուկայի ամենաակտիվ գոտին է, սակայն այն բաժանված է վարչական շրջանների, որտեղ գործարքների բաշխվածությունը կարևոր է հասկանալ՝ տեսնելու, թե Երևանի որ հատվածներն են առավել աշխույժ և որոնք՝ ավելի պասիվ։
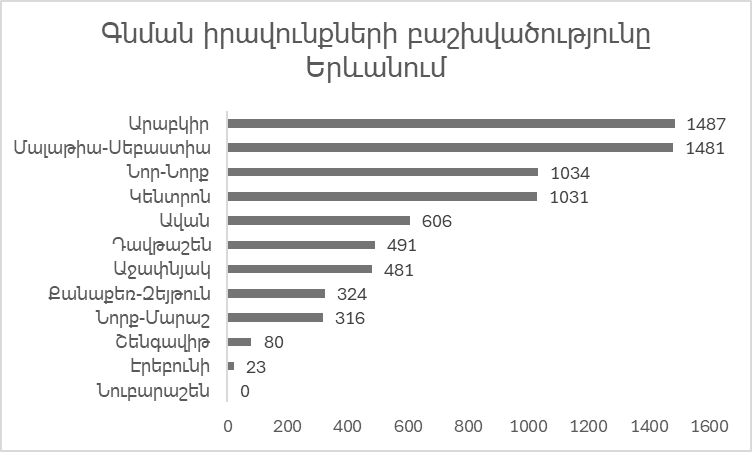
Գրաֆիկը ցույց է տալիս, որ Երևանի ամենաակտիվ շրջաններն են Արաբկիրն ու Մալաթիա-Սեբաստիան, իսկ ամենաքիչ ակտիվությունը՝ Նուբարաշենում և Էրեբունում։ Շուկայի շարժը հիմնականում կենտրոնացած է խոշոր ու կենտրոնական շրջաններում։ Առաջնային շուկայի կարևոր ցուցանիշներից է գնման իրավունքների բաշխվածությունը ըստ մակերեսների, քանի որ այն ցույց է տալիս շուկայի կառուցվածքը, պահանջարկի ուղղվածությունը և զարգացման միտումները։ Այս բաշխվածության ուսումնասիրությունը հնարավորություն է տալիս ստանալ ամբողջական պատկեր շուկայի դինամիկայի մասին։
| Վարչական շրջան | 25-50քմ․ | 50-75քմ․ | 75-100քմ․ | 100-150քմ․ | 150քմ. և ավելի |
| Արաբկիր | 24% | 43% | 23% | 10% | 0% |
| Կենտրոն | 13% | 47% | 22% | 14% | 4% |
| Քանաքեռ-Զեյթուն | 3% | 54% | 27% | 14% | 2% |
| Նոր-Նորք | 18% | 46% | 30% | 6% | 0% |
| Էրեբունի | 0% | 48% | 48% | 5% | 0% |
| Շենգավիթ | 10% | 38% | 38% | 14% | 0% |
| Դավթաշեն | 5% | 50% | 22% | 22% | 0% |
| Աջափնյակ | 2% | 64% | 25% | 8% | 1% |
| Մալաթիա-Սեբաստիա | 7% | 58% | 28% | 7% | 0% |
| Ավան | 14% | 45% | 29% | 9% | 4% |
| Նորք-Մարաշ | 4% | 43% | 23% | 22% | 7% |
| Ընդհանուր | 12% | 50% | 26% | 10% | 1% |
Աղյուսակը ցույց է տալիս, որ Երևանի բնակարանային շուկայի շարժը հիմնականում կենտրոնացած է միջին չափի բնակարանների վրա․ 50-75 քմ․ մակերեսով բնակարանները կազմում են կեսից ավելին, իսկ 75-100 քմ․ բնակարանները՝ մոտ մեկ քառորդ։ Ընդհանուր պատկերն ընդգծում է, որ քաղաքի պահանջարկը ձևավորվում է հիմնականում միջին չափի բնակարանների շուրջ:
Մաս 3 Երկրորդային շուկա
Երկրորդային շուկայի ակտիվությունը գնահատելու համար անհրաժեշտ է ոչ միայն դիտարկել առքուվաճառքի գործարքների ընդհանուր քանակը, այլև պարզել դրանց կառուցվածքը։ Մասնավորապես՝ պետք է հասկանալ, թե առքուվաճառքի գործարքների քանի տոկոսն է կատարվում առաջնային շուկայից և քանի տոկոսը՝ արդեն շահագործման հանձնված բնակարանների վերավաճառքի միջոցով (երկրորդային շուկա)։ Միայն այս տարբերակումը թույլ է տալիս իրական պատկեր ստանալ երկրորդային շուկայի ակտիվության մասին։ Ըստ մեր տվյալների բազայի և կիրառվող հաշվարկային մեխանիզմների, երկրորդային շուկայի ակտիվության վերաբերյալ կազմված գրաֆիկը ներկայացված է ստորև։
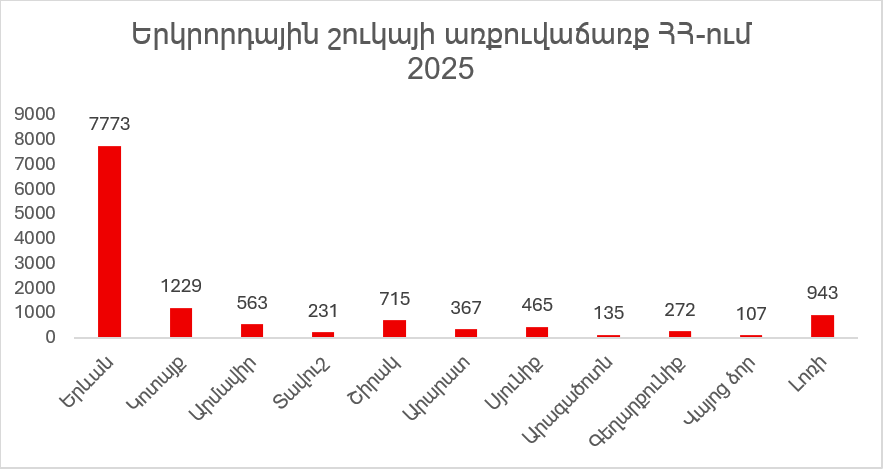
Երևանից հետո նկատելի ակտիվություն կա նաև Կոտայքում, Արարատում, Շիրակում և Լոռիում։ Այս մարզերում գործարքների ծավալները պայմանավորված են թե՛ բնակչության թվով, թե՛ տնտեսական գործունեությամբ։ Օրինակ՝ Կոտայքը և Արարատը առանձնանում են Երևանին մոտ լինելու և ենթակառուցվածքների զարգացած լինելու շնորհիվ, իսկ Շիրակը և Լոռին՝ իրենց մեծ քաղաքներով (Գյումրի, Վանաձոր), որտեղ բնակարանային շուկան ավելի աշխույժ է։
Երևանը 2025-ին շարունակում է մնալ Հայաստանի անշարժ գույքի շուկայի ամենաակտիվ գոտին ․ այստեղ է կենտրոնացած բնակչության մեծ մասը, ներդրումների հիմնական հոսքը և առքուվաճառքի գործարքների գերակշիռ մասը։ Այդ իսկ պատճառով երկրորդային շուկան տվյալ տարածքում առանձնանում է բարձր ակտիվությամբ։ Հաշվի առնելով, որ այն ներկայումս համարվում է ամենաակտիվ գոտին, առաջանում է անհրաժեշտություն հստակ գնահատելու ակտիվության բաշխվածությունը ըստ վարչական շրջանների։ Այս մոտեցումը թույլ կտա ավելի ճշգրիտ պատկերացնել շուկայի կառուցվածքը և տարբեր հատվածների դինամիկան։
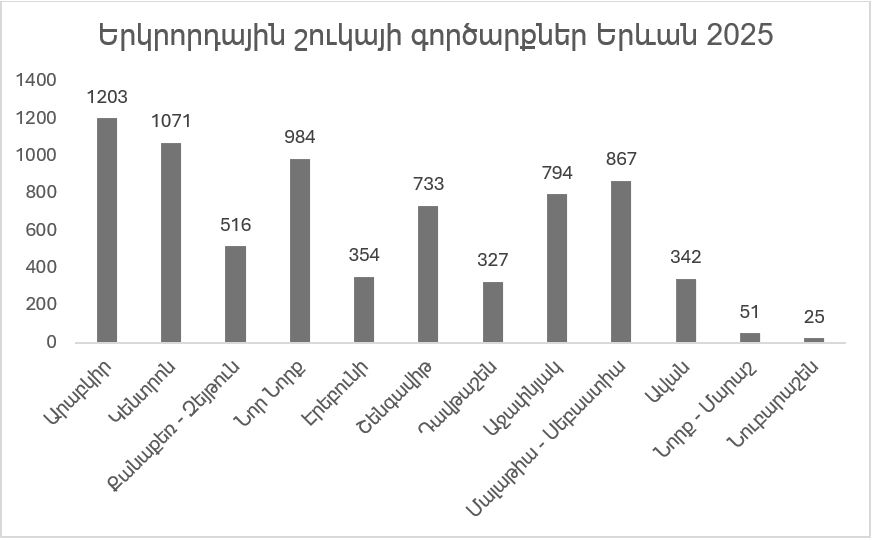
Երևանի երկրորդային շուկայի գործարքների գրաֆիկը ցույց է տալիս, որ ամենաակտիվ շրջաններն են Արաբկիրն ու Կենտրոնը, որտեղ գործարքների թիվը զգալիորեն գերազանցում է մյուսներին, իսկ ամենաքիչ ակտիվություն գրանցվել է Նուբարաշենում և Նորք-Մարաշում, ինչը ընդգծում է, որ հիմնական պահանջարկը կենտրոնացած է կենտրոնական և առավել զարգացած տարածքներում։
Մաս 4 Օտարերկրյա ներդրումներ
Անշարժ գույքի շուկայում կարևոր չափորոշիչ է հանդիսանում օտարերկրյա քաղաքացիների կողմից ձեռքբերված և վաճառված գույքերի քանակական արտահայտումը։ Այս ցուցանիշը ոչ միայն արտացոլում է օտարերկրացիների ներդրումային հետաքրքրությունը դեպի Հայաստանի անշարժ գույք, այլև ծառայում է որպես շուկայի միջազգային գրավչության և վստահության մակարդակի գնահատման գործիք։
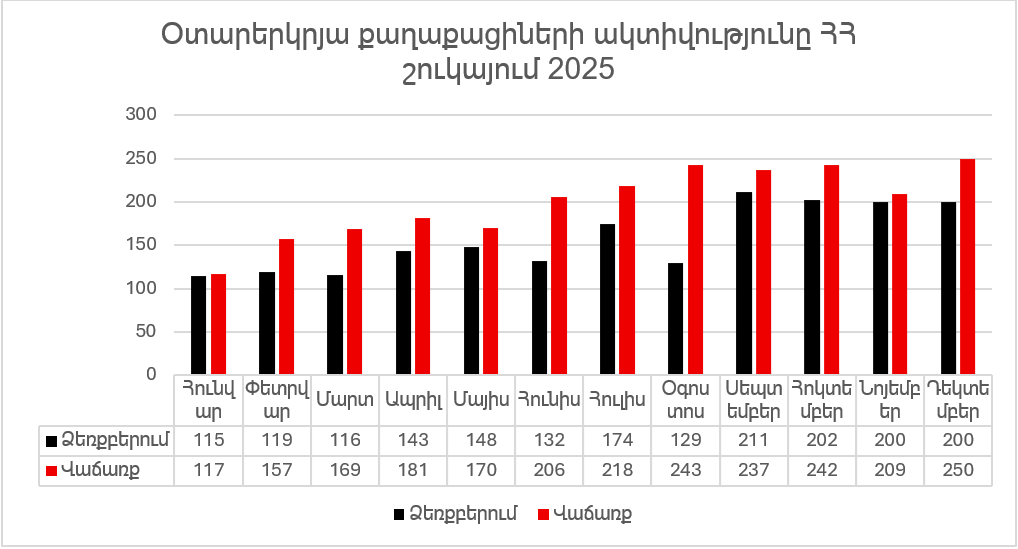
Գրաֆիկի տվյալները ցույց են տալիս, որ օտարերկրացիների մասնակցությունը ՀՀ շուկայում տարվա ընթացքում ունեցել է աճող միտում․ տարվա սկզբին գործարքների քանակը համեմատաբար փոքր է (ձեռքբերումներ՝ շուրջ 115–120, վաճառքներ՝ 117–169), սակայն տարվա միջին հատվածում արդեն նկատվում է աշխուժացում (ձեռքբերումներ՝ 143–174, վաճառքներ՝ 181–206)։ Օգոստոսին առանձնանում է մեծ տարբերությամբ, երբ վաճառքների քանակը (243) զգալիորեն գերազանցում է ձեռքբերումներին (129), ինչը վկայում է օտարերկրացիների կողմից շուկայից դուրս գալու և շահույթի ֆիքսման ակտիվության մասին։ Տարվա վերջին ամիսներին ցուցանիշները հասնում են առավելագույնին․ ձեռքբերումները 200–211, վաճառքները՝ 209–250, ինչը ցույց է տալիս, որ օտարերկրացիների մասնակցությունը շուկայում հասնում է գագաթնակետին։ Ընդհանուր միտումը հետևյալն է․ օտարերկրացիների կողմից իրականացված վաճառքները գրեթե բոլոր ամիսներում գերազանցում են ձեռքբերումներին, ինչը վկայում է, որ զուտ ներդրումային ձեռքբերումների քանակը պակասել է։ Սա նշանակում է, որ օտարերկրացիները ավելի շատ կենտրոնանում են արդեն ունեցած գույքի վաճառքի վրա՝ շահույթ ֆիքսելու կամ ռեսուրսները այլ շուկաներ տեղափոխելու նպատակով։ Միևնույն ժամանակ, գործարքների ընդհանուր քանակի աճը ցույց է տալիս, որ օտարերկրացիները շարունակում են ակտիվ դեր ունենալ շուկայում, սակայն նրանց ներդրումային ներգրավվածությունը նվազել է։ Այսպիսով, օտարերկրացիների ակտիվությունը շուկայում արտացոլում է ոչ թե ներդրումային վստահության աճ, այլ ավելի շատ շուկայի կարճաժամկետ շահագործման միտումներ։


